
El sector construcción ha representado un rango promedio entre un 6%-7% del Producto Interno Bruto (PIB) durante los últimos años. Según la última información publicada por el Banco Central, en el tercer trimestre de 2021, el PIB Nacional reflejó un aumento de 17,2% respecto del mismo período del 2020 y un crecimiento de 8,4% en los últimos doce meses. El PIB del sector construcción aumentó un 39,4% respecto del mismo trimestre del año anterior, y aumentó en 3,9% en los últimos doce meses.
En el último Informe de Política Monetaria del Banco Central de Chile del mes de diciembre 2021, la estimación del PIB Nacional es entre 11,5%-12,0% para el año 2021, un crecimiento entre 1,5% y 2,5% para el año 2022 y un crecimiento entre 0,0% y 1,0% para el 2023.
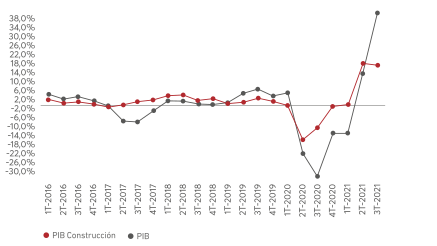
Fuente: Banco Central en base a PIB por clase de actividad económica, serie trimestral.

Edificio Tocornal, Santiago Centro - Santiago, RM, Chile.
El sector construcción se caracteriza por ser procíclico. Esto implica que su producto es más sensible que otros sectores en períodos de expansión y contracción de la economía y que fue evidenciado durante el año 2020 por el contexto sanitario debido al COVID-19. Las variables más relevantes para la industria son las expectativas económicas sobre tasas de interés, desempleo, inflación, entre otras, así como las condiciones de financiamiento.
Si bien Chile ha recuperado el nivel del PIB prepandemia, esta recuperación ha sido impulsada por estímulos fiscales y monetarios directos, apoyo al crédito, el retiro de los Fondos de Pensiones, junto a la administración del Covid-19 y el exitoso plan de vacunación nacional. Sin embargo, este crecimiento ha venido acompañado por una inflación derivado de una mayor liquidez y consumo por los planes de estímulo, sumado al aumento de precios internacionales por una menor producción y disponibilidad de productos. Esto ha llevado al Banco Central de Chile a subir la tasa rectora.
Adicionalmente a lo anterior, la industria inmobiliaria se ha visto afectada por mayores restricciones crediticias en el financiamiento hipotecario, lo que se ha traducido en un aumento en las tasas de los créditos hipotecarios, junto con la disminución de los plazos y mayores restricciones de otorgamiento de éstos.
La industria se compone de dos grandes áreas: Ingeniería y Construcción, y Desarrollo Inmobiliario.
El área de Ingeniería y Construcción ejecuta la inversión en infraestructura pública y privada del país, a través de obras civiles, montaje industrial y concesiones. En tanto, el área de Desarrollo Inmobiliario comprende la inversión en vivienda pública y privada.
Cabe notar que SalfaCorp S.A. mantiene una posición activa en los segmentos de infraestructura productiva privada y vivienda privada.
En el último Informe MACh, elaborada por la Cámara Chilena de la Construcción (CChC), se estima que el año 2021 cerraría con un crecimiento de 12,8% en la actividad de construcción. Para el año 2022 se estima un incremento de la inversión entre -1,9% y 0,1% y para 2023 la tasa de crecimiento se proyecta en un rango de 0,2% y 2,2% anual.
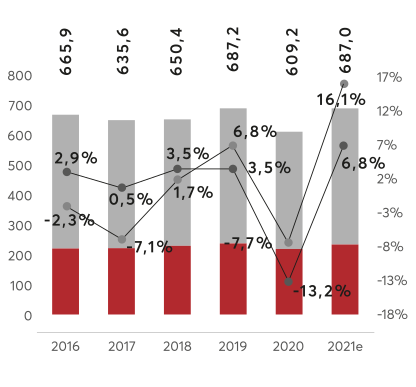
Fuente: Cámara Chilena de la Construcción, Informe MACh N° 59, enero 2021.
El segmento de Ingeniería y Construcción se divide en Obras Civiles, Montaje Industrial y Concesiones.
Comprende la ejecución de contratos de obras de edificación y obras civiles. Este tipo de contratos se caracteriza porque la empresa constructora provee tanto la mano de obra como los materiales necesarios para ejecutar el proyecto diseñado y encomendado por el cliente. Ejemplo de este tipo de obras son hoteles, centros comerciales, supermercados, colegios, universidades, iglesias y estadios, así como edificación de viviendas y oficinas, entre otros.
Abarca la ejecución de los contratos de montaje de equipamiento industrial. Este tipo de contratos se caracteriza por la gran cantidad de equipos y mano de obra especializada que aporta la empresa de montaje, siendo responsabilidad del cliente la provisión del diseño, ingeniería y equipamiento a montar. Ejemplos de este tipo de obras son plantas industriales, centrales generadoras de energía, plantas mineras, estaciones de metro, plantas de celulosa, plantas salmoneras, bodegas vitivinícolas, plantas petroquímicas y terminales de aeropuerto, entre otros.
Comprende la ejecución y administración de concesiones, tanto del Ministerio de Obras Públicas como concesiones municipales. La realización de cada proyecto contempla el contrato de construcción, la obtención del financiamiento y la posterior mantención y operación de la concesión.
En Chile, este mercado se caracteriza por ser muy atomizado y contar con la presencia de actores locales y globales, que participan en las distintas especialidades mencionadas.
Entre los principales competidores del área de Ingeniería & construcción y según sus distintas especialidades se encuentran Besalco, Ingevec, Sigdo Koppers, Echeverría Izquierdo, Vial y Vives, entre otros.
De acuerdo a la última información publicada por la Corporación de Bienes de Capital al cierre del cuarto trimestre de 2021, el catastro de inversión pública y privada en Chile, para el período 2021- 2025, alcanza USD 71.744 millones, un aumento de 2,9% sobre lo publicado en su informe del tercer trimestre (USD 69.755 millones) y un aumento de 11,8% desde hace 12 meses (USD 64.172 millones). Del nuevo catastro de inversiones un 32% sería de origen público y 68% de origen privado; destacan los sectores obras públicas (31%), minería (31%), energía (15%) e inmobiliaria (10%).
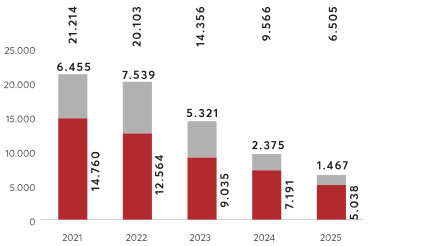
Fuente: Corporación de Bienes de Capital, estimaciones según Informe del cuarto trimestre de 2021.
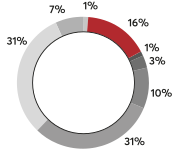
Fuente: Corporación de Bienes de Capital, estimaciones según Informe del cuarto trimestre 2021.
El desarrollo inmobiliario se caracteriza básicamente por la toma de posición en terrenos adecuados para desarrollar proyectos inmobiliarios de viviendas, ya sea casas o departamentos.
El proceso del negocio contempla el estudio del mercado inmobiliario, la elección de los terrenos, su financiamiento y adquisición, el diseño de arquitectura y urbanismo, la administración del contrato de construcción, así como la comercialización, venta y servicio de postventa.
De acuerdo al segmento socioeconómico al cual se dirige la oferta inmobiliaria, el mercado inmobiliario se divide en tres grandes grupos: viviendas menores a UF 900 (estratos D y E), entre UF 900 y UF 3.700 (estratos C2 y C3) y sobre UF 3.700 (estrato ABC1) y según el tipo de vivienda, en casas y departamentos. El desarrollo de proyectos inmobiliarios de la Compañía está orientado preferentemente a viviendas ubicadas en los segmentos C2 y C3.
En Chile, el mercado inmobiliario se caracteriza por ser muy atomizado, con la participación de una gran cantidad de actores que atienden a los distintos nichos, ya sea en términos de sectores socioeconómicos o zona geográfica. Entre los principales competidores de esta área se encuentran Socovesa, Paz, Manquehue, Moller Perez-Cotapos, Imagina, Siena, Pocuro, Simonetti y entre otros.
En cuanto al mercado inmobiliario, de acuerdo a la última información de Toctoc.com (Info Inmobiliario) del cuarto trimestre del 2021, las ventas en la Región Metropolitana de todo el año 2021 alcanzaron 33.798 viviendas, un aumento de 25,5% sobre el año 2020. De esta venta 26.492 unidades corresponden a departamentos (+30,4% a/a) y 7.306 unidades a casas (+10,6% a/a). En el cuarto trimestre del año 2021 las ventas fueron de 6.300 viviendas, que representa una disminución de 36,1% respecto del mismo período del año anterior. Del total de ventas del cuarto trimestre 2021, 5.023 corresponden a departamentos (-32,5% a/a) y 1.277 a casas (-47,3% a/a).
El stock de viviendas en el Gran Santiago (según el mismo informe de Toctoc,com) llegó en el mes de diciembre de 2021 a 71.248 unidades disponibles para la venta, un aumento de 3,8% respecto del trimestre anterior y un aumento de 7,1% respecto del cuarto trimestre de 2020. El stock total se compone de 64.572 departamentos y 6.676 casas. El ratio de meses para agotar stock en diciembre 2021 llegó a 32,4 meses.
La evolución de las ventas de viviendas (en unidades) de los últimos 36 meses se muestra a continuación:
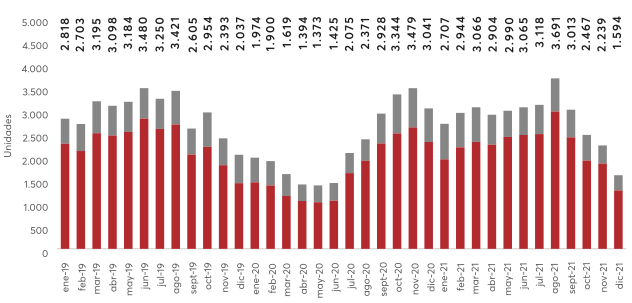
Fuente: Toctoc.com (Info Inmobiliario).
SQM, Planta de Recuperación de Solución SQM Salar del Carmen, Antofagasta, II Región, Chile.


